Chứng khoán phái sinh VN30F1M: dữ liệu nói gì về 5 lời đồn phổ biến
Khoa Pham · · Nghiên cứu thị trường
Thị trường chứng khoán phái sinh Việt Nam có rất nhiều "kinh nghiệm truyền miệng": ngày đáo hạn thì đứng ngoài, thứ Hai hay đỏ, sập mạnh thì mai hồi. Đội ngũ QuantVN đã kiểm định từng lời đồn trên dữ liệu nến 1 phút của hợp đồng VN30F1M từ năm 2017. Kết quả chung: phần lớn lời đồn chỉ đúng một phần, và lợi thế còn lại sau chi phí mỏng hơn nhiều so với cảm nhận.
Bài này tổng hợp các nghiên cứu đó và sẽ được cập nhật khi có nghiên cứu mới. Nếu bạn mới bắt đầu với phái sinh, hãy đọc trước hướng dẫn chứng khoán phái sinh Việt Nam.
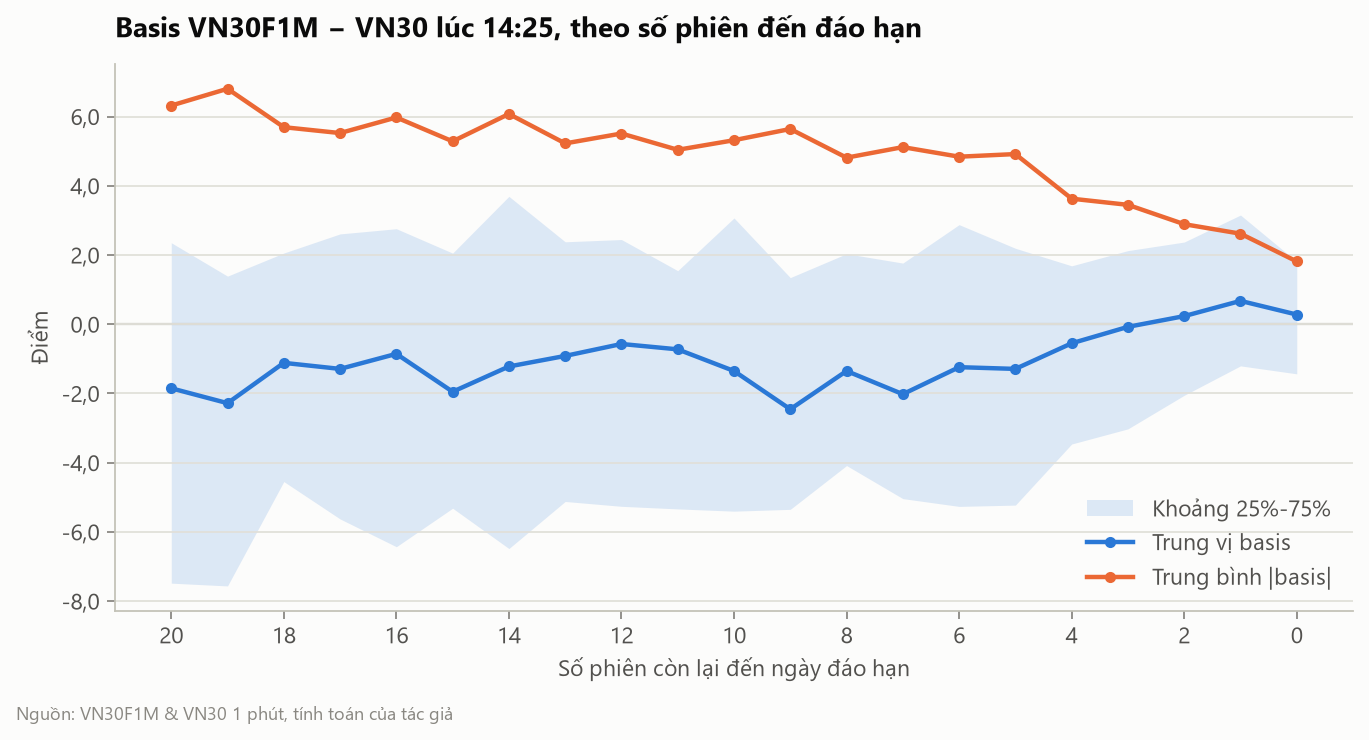
Hình 1: Basis (giá hợp đồng trừ giá chỉ số) co dần về 0 khi tới ngày đáo hạn. Trích từ nghiên cứu ngày đáo hạn bên dưới.
VN30F1M là gì, nói ngắn gọn
VN30F1M là hợp đồng tương lai trên chỉ số VN30, đáo hạn trong tháng hiện tại. Người giao dịch không sở hữu cổ phiếu nào mà đặt cược vào hướng đi của chỉ số, và có thể mua (long) hoặc bán (short) đều được. Một vài con số cần nhớ để đọc các nghiên cứu bên dưới:
| Khái niệm | Ý nghĩa | | --- | --- | | Điểm phái sinh | Giá tính bằng điểm. Mỗi điểm lên xuống là 100.000 đồng lãi hoặc lỗ cho một hợp đồng. | | Ngày đáo hạn | Thứ Năm tuần thứ ba mỗi tháng, lùi về phiên trước nếu gặp ngày nghỉ. Hợp đồng thanh toán theo giá đóng cửa chỉ số VN30 hôm đó. | | Phiên ATC | 14:30–14:45. Mọi lệnh được gom lại và khớp ở một mức giá duy nhất. | | Basis | Giá hợp đồng trừ giá chỉ số. Đến ngày đáo hạn, basis phải về 0. |
Dữ liệu nói gì về năm lời đồn
1. "Ngày đáo hạn thì ATC giật mạnh"
Đúng một nửa. Trong 91 ngày đáo hạn, biến động ATC của chỉ số VN30 trung bình 0,333%, gấp 2,00 lần ngày thường. Nhưng chính hợp đồng VN30F1M thì gần như không khác ngày thường, và basis đã co dần từ khoảng 6,32 điểm xuống 1,82 điểm trước khi tới ngày đáo hạn.
Đọc chi tiết: Ngày đáo hạn phái sinh VN30F1M: ATC có thật sự biến động mạnh?
2. "Giờ đầu tiên quyết định cả phiên"
Có, nhưng rất yếu. Trên 2.271 phiên, phần còn lại của phiên đi cùng chiều với giờ đầu ở 52,7% số phiên, tương quan chỉ 0,12. Quy tắc "10:00 đi theo giờ đầu" sau phí vẫn dương nhưng mỏng, còn 30 phút đầu gần như không báo trước được gì cho cuối phiên.
Đọc chi tiết: Giờ đầu tiên của phái sinh VN30F1M có báo trước cả phiên?
3. "Thứ Hai đỏ, thứ Ba xanh"
Thứ Hai đúng là phiên yếu nhất, trung bình -0,188%, nhưng phần lỗ nằm trong phiên chứ không nằm ở khoảng trống qua cuối tuần. Thứ Ba sau một thứ Hai giảm hơn 1% thì hồi trung bình +0,661% (98 lần), trong khi các ngày khác sau phiên giảm mạnh gần như không hồi.
Đọc chi tiết: Hiệu ứng ngày trong tuần trên VN30F1M
4. "Sập mạnh thì mai hồi"
Chưa đủ bằng chứng. Sau 86 phiên giảm mạnh, phiên kế tiếp tăng trung bình +0,25%, nhỉnh hơn mức +0,09% của mọi phiên. Nhưng t-stat chỉ 0,99, nên chưa tách được khỏi may rủi. Nếu có hồi thì nó đến trong giờ giao dịch, vì lúc mở cửa giá thường còn bị đạp thêm một nhịp.
Đọc chi tiết: VN30F1M giảm mạnh thì hôm sau có hồi không?
5. "Cổ phiếu đỏ nhiều phiên liền là cơ hội bắt đáy"
Có lợi thế, nhưng mỏng. Mua cổ phiếu VN30 sau từ 4 phiên giảm liên tiếp trở lên rồi giữ 5 phiên thì trung bình lời hơn mua ngẫu nhiên khoảng 0,25%, và khó đổ cho may. Trừ phí và thuế xong còn khoảng 226.000 đồng trên mỗi 100 triệu đồng vốn.
Đọc chi tiết: Bắt đáy cổ phiếu VN30 sau 4–5 phiên giảm liên tiếp: có lời không?
Ba điều rút ra cho người giao dịch phái sinh
- Phân biệt chỉ số với hợp đồng. Nhiều hiện tượng xảy ra ở rổ cổ phiếu cơ sở chứ không ở hợp đồng bạn đang nắm giữ. Lời đồn về ATC ngày đáo hạn là ví dụ rõ nhất.
- Một hiệu ứng có ý nghĩa thống kê chưa chắc có lời. Sau phí, thuế và trượt giá, các lợi thế nhỏ thường gần như biến mất. Hãy luôn tính chi phí trước khi kết luận.
- Kiểm định trước, giao dịch sau. Mọi nghiên cứu ở đây đều công bố dữ liệu, phương pháp và code đã chạy, để bạn tự kiểm tra lại. Quy trình đầy đủ từ ý tưởng đến tiền thật có trong bài backtest và paper trading là gì.
Cách các nghiên cứu này được thực hiện
Dữ liệu là nến 1 phút của chuỗi hợp đồng VN30F1M liên tục từ tháng 8/2017 và chỉ số VN30 từ tháng 3/2019, cùng dữ liệu ngày đã điều chỉnh của các cổ phiếu VN30 từ năm 2015. Mỗi con số trong bài được tính bằng Python và kiểm tra lại trước khi đăng. Những điểm cần lưu ý khi đọc kết quả, như thiên lệch sống sót khi dùng rổ VN30 hiện tại, được nêu trong từng bài.
Muốn tự kiểm định một ý tưởng? Bạn có thể dựng chiến lược, backtest và chạy paper trading trên nền tảng QuantVN.